
Grand livre des recettes et répartition par antenne
Un comptable de mission rapproche aujourd'hui trois sources qui ne se parlent pas : les recettes déclarées au guichet, les encaissements du prestataire de paiement, et les reçus émis. Ici, le rapprochement n'a pas à être fait : c'est le même système qui encaisse, émet la quittance et écrit le grand livre.
Une seule vue de toutes les recettes
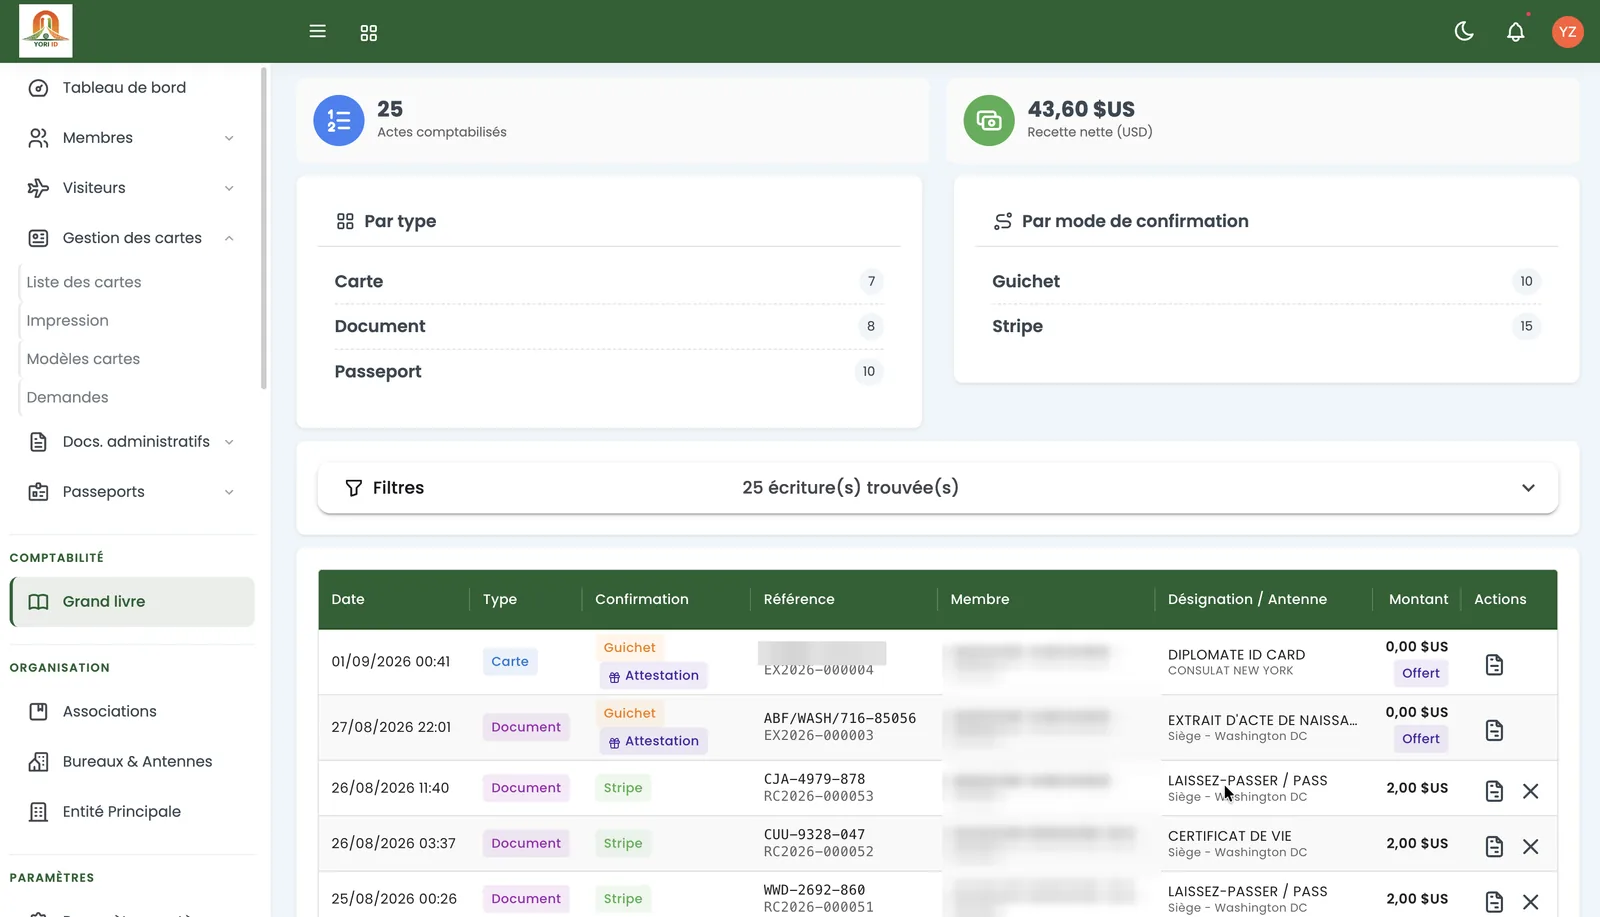
Le grand livre réunit l'ensemble des recettes de la mission — cartes, documents, passeports — quel que soit le canal par lequel elles sont entrées : paiement en ligne, mais aussi espèces, virement, chèque et terminal de paiement au guichet.
Un service financier raisonne par recette, pas par canal. Une comptabilité qui sépare le en ligne du comptoir oblige à additionner deux états à la main, ce qui est exactement le travail qu'on cherchait à supprimer.
- Recherche paginée multicritères sur l'ensemble des entrées
- Totaux tenus par devise
- Référence de règlement traçable sur chaque ligne, quel que soit le canal
- Méthodes déclaratives activables par le consulat — espèces, virement, chèque — le terminal restant la seule référence vérifiée par le serveur
L'export est le document qu'on remet, pas un point de départ
L'export produit un classeur à deux onglets, entièrement en français : une synthèse par type et par canal, et le détail des entrées.
C'est ce que le comptable transmet à sa hiérarchie sans retraitement. Un export qui exige encore une demi-journée de mise en forme n'a pas fait la moitié du travail, il l'a déplacée.
La part de la mission n'est jamais mêlée aux frais
Deux montants coexistent partout et ne sont jamais confondus : ce que la mission perçoit — le tarif consulaire — et ce que le payeur a effectivement réglé, frais de transaction compris.
Le grand livre est tenu en net revenant à l'ambassade. Les frais du prestataire de paiement n'y figurent pas comme des recettes, parce qu'ils n'en sont pas.
L'argent arrive directement sur le compte de l'antenne
Chaque antenne dispose de son propre compte d'encaissement, et sa part lui parvient au moment du paiement. Il n'y a pas de redistribution à opérer entre les postes, parce qu'il n'y a rien à redistribuer.
La règle de répartition se configure par type d'encaissement et par canal, le guichet ayant son propre barème. Les taux sont des paramètres commerciaux propres à chaque contrat, jamais une caractéristique du produit.
- Une ligne de répartition par encaissement : montant débité, tarif, frais, commission, part de l'antenne, devise
- Et les taux appliqués à cet instant précis — un changement de barème ne réécrit jamais l'historique
- La question « quel barème était en vigueur ce jour-là » ne se pose plus : la réponse est dans la ligne
- Consultation en lecture seule et export bureautique
Quittances : une par règlement, jamais deux
Chaque encaissement produit un reçu numéroté portant un QR code signé, vérifiable par un tiers. La ré-émission est idempotente : redemander le reçu d'un règlement rend le même document, il n'existe jamais deux quittances pour une même somme.
Une annulation est tracée. Le reçu annulé reste consultable, et sa vérification répond qu'il l'est — un document annulé qui disparaîtrait des registres serait pire qu'un document annulé qui le dit.
Exonérations : auditées, et à montant nul
Une exonération exige un rôle dédié et un motif. L'acte exonéré figure au grand livre pour un montant nul, signalé comme offert.
C'est la bonne façon de la traiter : elle reste tracée — un acte gratuit reste un acte rendu, qu'un contrôle doit pouvoir retrouver — sans jamais gonfler la recette. Compter une exonération comme une entrée reviendrait à comptabiliser un argent jamais encaissé.
La distinction se joue sur deux objets : le document délivré ne porte ni montant ni méthode de paiement, de sorte qu'aucune recette ne puisse y être inscrite ; l'acte, lui, est tracé par sa quittance à montant nul.
Questions fréquentes
Le grand livre couvre-t-il les encaissements au guichet ?
Oui. Espèces, virement, chèque et terminal de paiement y figurent au même titre que le paiement en ligne, avec des totaux par devise. Le consulat choisit les méthodes déclaratives qu'il accepte ; le terminal est la seule dont la référence est vérifiée par le serveur.
Les frais de transaction sont-ils comptés comme des recettes ?
Non. Le grand livre est tenu en net revenant à l'ambassade : ce que perçoit la mission et ce que le payeur a réglé sont deux notions distinctes, jamais confondues.
Que se passe-t-il si un barème change ?
Rien pour le passé. Chaque ligne de répartition porte les taux qui lui ont été appliqués au moment de l'encaissement, si bien qu'un changement ultérieur ne réécrit pas l'historique.
Une exonération apparaît-elle dans les recettes ?
Non. L'acte exonéré figure au grand livre pour un montant nul et signalé comme offert : il reste traçable sans être compté comme une entrée. L'exonération exige par ailleurs un rôle dédié et un motif.
Peut-on rééditer une quittance perdue ?
Oui, et l'opération est idempotente : la même quittance est rendue. Il n'existe jamais deux reçus pour un même règlement, ce qui écarte le double comptage.